Medida Provisória nº 1.399/2026: novas alíquotas do Imposto Seletivo e impactos para o setor de alimentação fora do lar
Data de publicação: 05 de novembro de 2026
A Associação Nacional de Restaurantes (ANR) informa que foi publicada, em 4 de novembro de 2026, a Medida Provisória nº 1.399/2026, que estabelece as alíquotas e normas complementares aplicáveis ao Imposto Seletivo (IS) para o ano-calendário de 2027, no âmbito do regime de implementação gradual da reforma tributária sobre o consumo.
Instituído pela Emenda Constitucional nº 132/2023 e regulamentado pela Lei Complementar nº 214/2025, o Imposto Seletivo tem como finalidade desestimular o consumo de determinados bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
Para o setor de alimentação fora do lar, as principais repercussões estão relacionadas à tributação de bebidas alcoólicas e bebidas açucaradas, produtos relevantes para a operação comercial de restaurantes, bares e estabelecimentos similares. Embora o imposto incida, em regra, em etapas anteriores à comercialização varejista, a definição de suas alíquotas poderá repercutir nos custos de aquisição, na formação de preços e nas margens dos estabelecimentos.
1 – Quais são as novas alíquotas?
A MP estabelece alíquotas específicas por categoria de produto, calculadas a partir de alíquotas iniciais e fatores de conversão previstos em seus anexos. Para as principais bebidas comercializadas pelo setor, destacam-se:
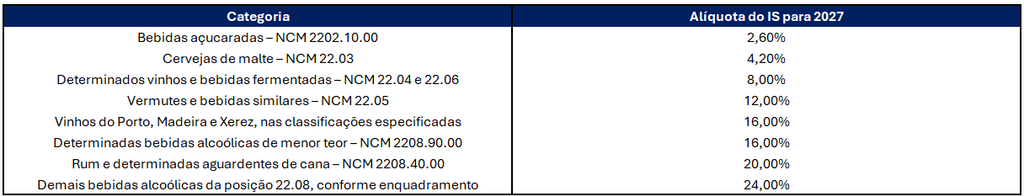
Importante: as alíquotas são vinculadas à classificação fiscal dos produtos na Nomenclatura Comum do Mercosul (NCM). Assim, bebidas comercialmente semelhantes poderão receber tratamentos distintos conforme sua composição e classificação tributária.
As alíquotas indicadas correspondem à modalidade ad valorem, calculada mediante aplicação de percentual sobre a base de cálculo legalmente estabelecida. Para 2027, a MP reduz a zero as alíquotas específicas das bebidas alcoólicas, preservando a tributação percentual aplicável.
2 – Os restaurantes passarão a recolher o Imposto Seletivo?
A instituição do Imposto Seletivo não significa que toda venda de bebida realizada por restaurantes e bares estará sujeita a novo recolhimento diretamente pelo estabelecimento. Nos termos da sistemática prevista na Lei Complementar nº 214/2025, a incidência do IS sobre bens ocorre, em regra, em etapa única da cadeia econômica, especialmente na produção, na primeira comercialização pelo fabricante ou na importação, conforme a hipótese legal.
Dessa forma, restaurantes e bares que adquirem bebidas de fornecedores nacionais para posterior revenda ao consumidor final não se tornam, apenas por essa atividade, contribuintes do Imposto Seletivo. O impacto tributário poderá ocorrer indiretamente, mediante eventual incorporação do imposto aos preços praticados por fabricantes, importadores e distribuidores.
Situações específicas, como operações de importação direta ou atividades de fabricação, deverão ser avaliadas individualmente, considerando a natureza da operação e as regras legais de sujeição passiva.
3 – Quais são os impactos econômicos para o setor?
A implementação do Imposto Seletivo poderá produzir reflexos na estrutura de custos dos estabelecimentos de alimentação fora do lar, especialmente daqueles cuja receita contempla participação relevante da comercialização de bebidas.
- Custo de aquisição: possibilidade de revisão dos preços praticados por fornecedores, conforme a incidência tributária aplicável aos produtos.
- Formação de preços: necessidade de avaliar os efeitos sobre o preço final ao consumidor, considerando a composição tributária e a margem comercial.
- Margens operacionais: eventual absorção de aumentos de custos pelos estabelecimentos, especialmente em contratos de fornecimento com preços previamente definidos.
- Gestão de fornecedores: importância de acompanhar alterações nas tabelas comerciais, na classificação fiscal dos produtos e nas condições contratuais.
A definição das alíquotas do IS não permite concluir, isoladamente, que haverá aumento proporcional dos preços das bebidas. A repercussão econômica dependerá da carga tributária anteriormente incidente, da nova base de cálculo, das condições de fornecimento e da política comercial adotada pelos agentes econômicos.
4 – Como o Imposto Seletivo se relaciona com a reforma tributária?
O Imposto Seletivo integra o novo sistema tributário sobre o consumo, mas possui natureza e finalidade distintas da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS). Enquanto CBS e IBS seguem a lógica de tributação sobre o valor agregado, com mecanismos próprios de não cumulatividade, o IS possui finalidade predominantemente extrafiscal e incide sobre bens e serviços especificamente definidos na legislação.
A MP prevê que a estimativa de arrecadação do Imposto Seletivo será considerada no cálculo da alíquota de referência da CBS para 2027, com o objetivo de reduzi-la, conforme previsto nas disposições constitucionais transitórias e na LC nº 214/2025. Essa previsão, entretanto, não representa uma compensação individual ou um crédito tributário automático para restaurantes e bares. Também é importante distinguir a tributação das bebidas pelo IS do regime diferenciado de IBS e CBS aplicável aos serviços de alimentação, previsto na LC nº 214/2025. A redução de 40% das alíquotas de IBS e CBS prevista para o regime específico de bares e restaurantes não se estende automaticamente ao Imposto Seletivo.
5 – Quando as novas regras começam a valer?
4 de novembro de 2026 – Entrada em vigor da MP. A medida entra em vigor na data de sua publicação no Diário Oficial da União, adquirindo força de lei, sujeita à apreciação do Congresso Nacional.
2 de fevereiro de 2027 – Início da produção de efeitos. Nos termos do art. 19, as disposições da MP produzirão efeitos a partir de 2 de fevereiro de 2027. A publicação da medida não implica exigibilidade imediata do IS com base nas alíquotas nela estabelecidas. A data indicada observa o intervalo de 90 dias contado da publicação, em consonância com a anterioridade nonagesimal constitucional aplicável ao imposto.
A MP estabelece que o Poder Executivo deverá encaminhar ao Congresso Nacional, até 31 de maio de 2027, projeto de lei destinado à definição das alíquotas do Imposto Seletivo aplicáveis a partir de 1º de janeiro de 2028. A disciplina prevista na medida possui caráter transitório, voltado à implementação gradual do tributo.
Por se tratar de medida provisória, sua continuidade depende do processo legislativo constitucional, inclusive da apreciação pelo Congresso Nacional e da eventual conversão em lei. A previsão de vigência até a futura lei deve ser interpretada em conjunto com o art. 62 da Constituição Federal.
6 – Quais providências são recomendadas aos estabelecimentos?
- Mapeamento dos produtos: identificar as bebidas comercializadas e suas classificações fiscais, com atenção às categorias sujeitas ao IS;
- Acompanhamento de fornecedores: avaliar alterações nas condições comerciais e nos preços de aquisição;
- Revisão da formação de preços: verificar repercussões sobre custos, margens e políticas comerciais;
- Análise de operações específicas: avaliar fabricação própria, importação direta e outras operações potencialmente sujeitas ao IS;
- Monitoramento legislativo e regulatório: acompanhar a tramitação da MP e a edição dos atos regulamentares.
7 – Considerações finais
A Medida Provisória nº 1.399/2026 representa uma etapa relevante da regulamentação do Imposto Seletivo, ao estabelecer parâmetros de tributação para produtos que integram a cadeia de fornecimento do setor de alimentação fora do lar.
Embora a incidência do tributo não recaia, em regra, diretamente sobre a revenda de bebidas realizada por restaurantes e bares, seus efeitos econômicos poderão repercutir na estrutura de custos e na formação de preços dos estabelecimentos.
A ANR destaca a importância de que a implementação do novo sistema tributário observe os princípios da segurança jurídica, da previsibilidade e da neutralidade econômica, considerando as particularidades operacionais do setor de alimentação fora do lar.
A Associação Nacional de Restaurantes continuará acompanhando a tramitação da medida e seus desdobramentos regulatórios, com especial atenção aos impactos sobre a competitividade e a sustentabilidade econômica dos estabelecimentos do setor.
ASSOCIAÇÃO NACIONAL DE RESTAURANTES – ANR
Fonte: Medida Provisória nº 1.399, de 4 de novembro de 2026; Emenda Constitucional nº 132/2023; Lei Complementar nº 214/2025.
Clique aqui e tenha acesso à Medida Provisória na íntegra.