Simples Nacional – Prazos prorrogados
Data de publicação: 30 de setembro de 2026
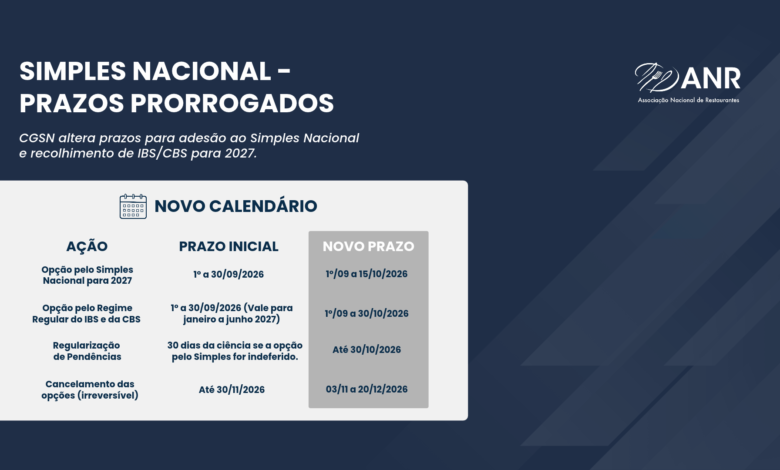
CGSN altera prazos para adesão ao Simples Nacional e recolhimento de IBS/CBS para 2027.
O Comitê Gestor do Simples Nacional publicou a Resolução CGSN nº 194/2026, estabelecendo novos prazos de adesão e de enquadramento tributário para microempresas (ME) e empresas de pequeno porte (EPP). As alterações exigem atenção redobrada dos operadores do setor de alimentação fora do lar que pretendem ingressar no regime ou definir sua sistemática de recolhimento dos novos tributos decorrentes da Reforma Tributária, o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS).
As escolhas confirmadas neste ciclo passarão a produzir efeitos fiscais a partir de 1º de janeiro de 2027.
Cronograma oficial de prazos
- 15 de outubro de 2026: Prazo final para solicitar o ingresso ou o retorno ao Simples Nacional com vigência para 2027.
- 30 de outubro de 2026: Data-limite para sanar débitos e pendências fiscais impeditivas à entrada no regime, e prazo final para optar pelo regime regular de apuração de IBS e CBS.
- 3 de novembro a 20 de dezembro de 2026: Janela para cancelamento formal das opções efetuadas (opção de cancelamento em caráter irretratável).
Entrada no regime e regularização de débitos
Empresas de bares, restaurantes e lanchonetes que hoje operam pelo Lucro Presumido ou Lucro Real e desejam migrar para o Simples Nacional devem protocolar o pedido até 15 de outubro.
Empresas que já estão regularmente enquadradas no Simples Nacional não precisam renovar a opção para continuar no regime.
Ponto de atenção: O prazo para resolver pendências tributárias ou cadastrais vence em 30 de outubro de 2026. Trata-se de um prazo fixo e comum a todos os contribuintes, independentemente do momento em que foram notificados sobre o indeferimento. Portanto, a verificação precoce de certidões negativas e débitos junto aos fiscos federal, estadual e municipal é essencial para evitar o desenquadramento no próximo exercício.
Regime regular de IBS e CBS: decisão estratégica independente
A adesão ao Simples Nacional e a escolha do modelo de apuração do IBS e da CBS são atos jurídicos distintos:
- No DAS unificado: A empresa recolhe os novos tributos de forma simplificada, dentro da guia única, mas transfere créditos restritos aos clientes corporativos (B2B).
- No regime regular: A empresa permanece no Simples Nacional para os tributos federais e previdenciários remanescentes, mas recolhe o IBS e a CBS pelo modelo geral de débitos e créditos.
A opção pelo regime regular para o período de janeiro a junho de 2027 pode ser solicitada até 30 de outubro de 2026.
A ANR recomenda que os estabelecimentos associados, sobretudo aqueles com relevante faturamento voltado a eventos corporativos, catering, faturamentos para empresas (B2B) ou estruturas intensivas em insumos com direito a crédito realizem simulações tributárias com suas respectivas assessorias contábeis antes de formalizar a escolha.